
O Copom reduziu a taxa básica de juros em 0,25 ponto percentual. A decisão prolonga o ciclo de flexibilização iniciado em 2026, mas mantém os juros em patamar elevado. Veja o impacto em Tesouro Direto, CDBs, fundos, bolsa, dólar, financiamentos e patrimônio.
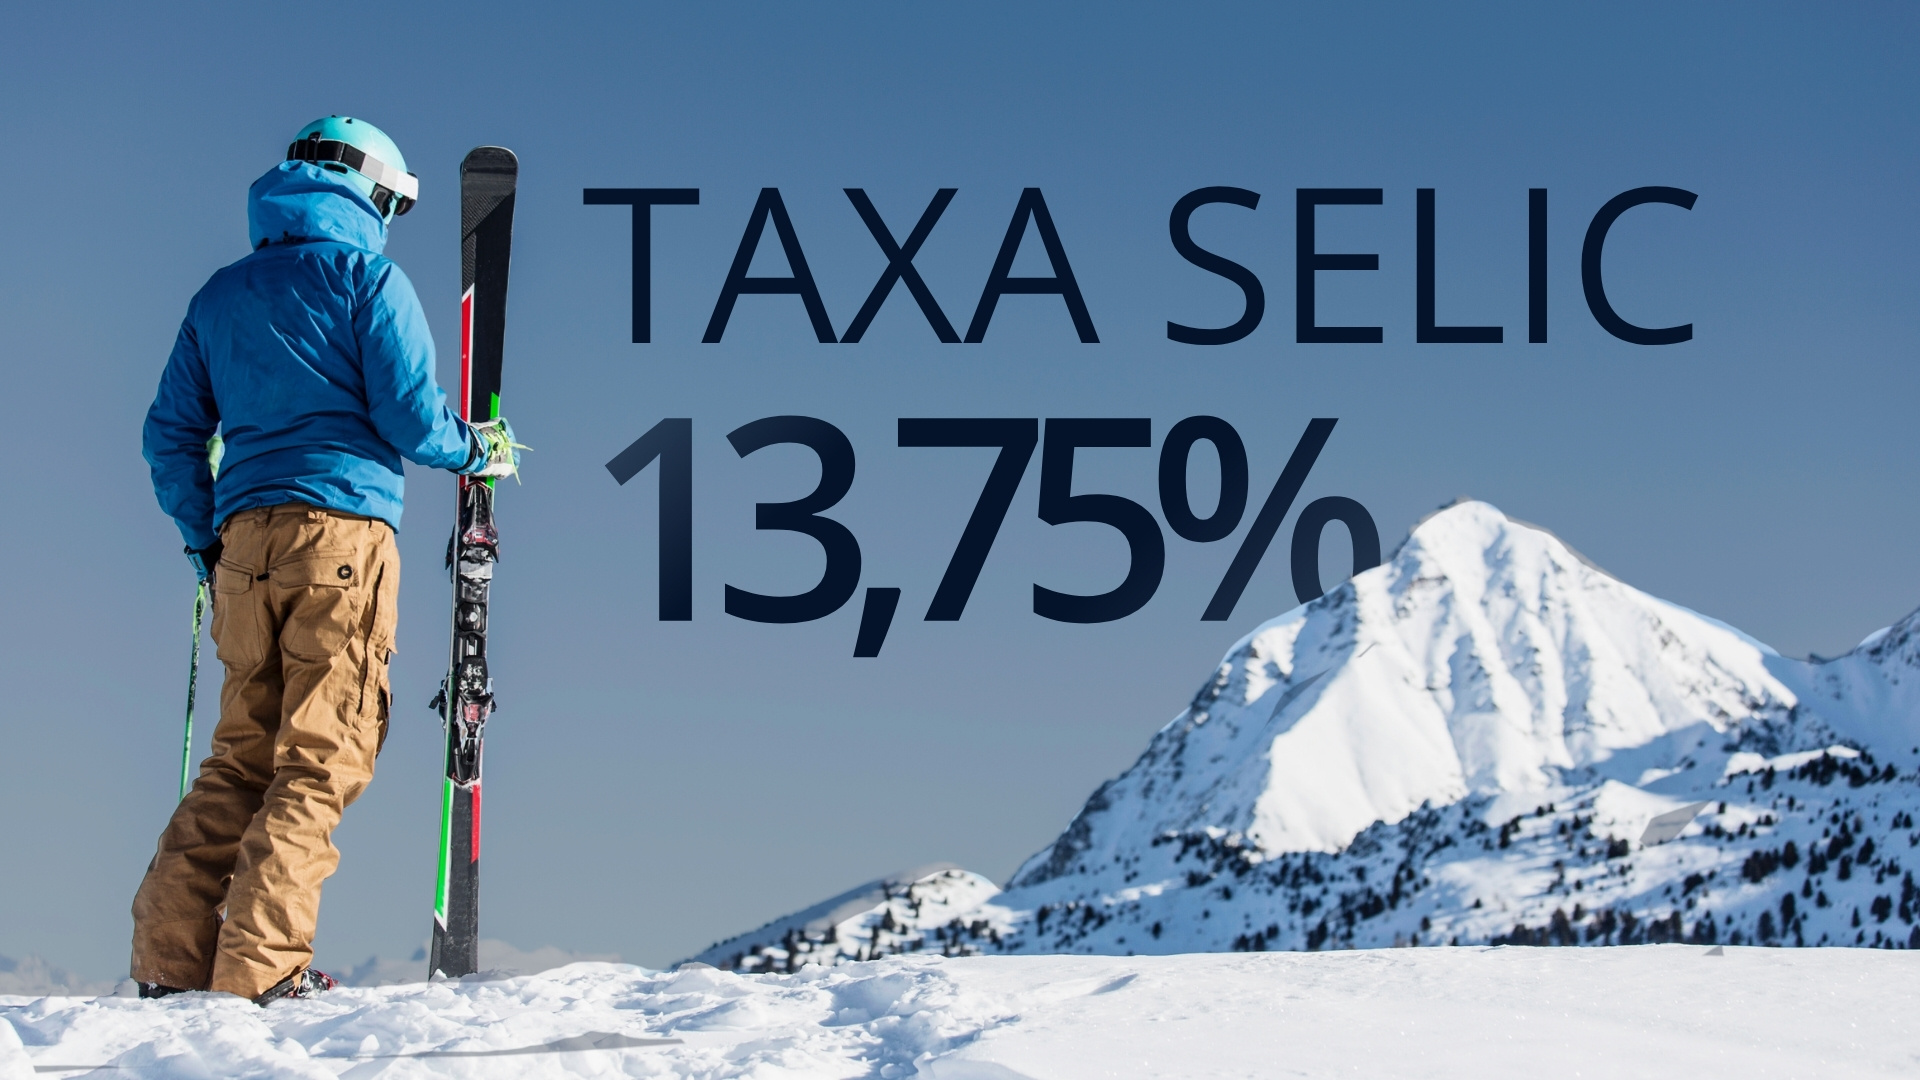
O Comitê de Política Monetária reduziu a Selic em 0,25 ponto percentual, de 14,00% para 13,75% ao ano.
Para o investidor, o mais importante não é olhar apenas o número. A Selic influencia renda fixa, crédito, valuation, curva de juros, câmbio e atividade econômica.
13,75%queda de 0,25 p.p.
Ainda fortecarrego cai pouco
Podem se beneficiardependem da curva futura, não só da Selic atual
Alívio gradualefeito demora a chegar ao consumidor
Ambiente marginalmente melhorfundamentos continuam decisivos
Regra não muda0,5% ao mês + TR enquanto Selic > 8,5%
1. O que o Copom decidiu
O corte de 0,25 p.p. é pequeno quando observado isoladamente, mas relevante como sinal de continuidade. Depois de levar a Selic para 14,00% em agosto, o Copom dá mais um passo no processo de flexibilização.
A decisão ocorre num cenário ambíguo. O IPCA de agosto caiu 0,32% e a inflação em 12 meses recuou para 4,22%. Ao mesmo tempo, o Focus de 14 de setembro ainda projeta IPCA de 4,90% para 2026, acima do teto de 4,5% do intervalo de tolerância da meta.
Isso ajuda a explicar por que o ciclo é gradual: o Banco Central reduz o grau de aperto sem abandonar uma postura restritiva. Selic de 13,75% ainda representa juro nominal elevado.
O Banco Central entende que já pode retirar mais uma pequena parcela do aperto monetário, mas ainda considera necessário manter juros elevados para levar a inflação de volta à meta.
2. Afinal, o que é a Taxa Selic?
A Selic é a taxa básica de juros da economia brasileira. Ela é a principal referência para o custo do dinheiro no país e o instrumento central usado pelo Banco Central para buscar a convergência da inflação para a meta.
Ao definir a meta da Selic, o Copom influencia toda a estrutura de juros: CDI, títulos públicos, CDBs, empréstimos, financiamentos e o custo de capital das empresas.
Selic não é a taxa do seu financiamento
O juro final inclui risco de crédito, impostos, custos, garantias, prazo e margem. Uma mudança de 0,25 p.p. na Selic não reduz automaticamente um empréstimo na mesma proporção.
3. Por que a Selic mexe com a inflação?
Juros altos encarecem crédito e aumentam o incentivo para poupar, reduzindo a demanda e ajudando a conter preços. Juros menores aliviam gradualmente as condições financeiras e podem estimular consumo e investimento.
O cenário atual mostra a dificuldade da calibragem: o IPCA de agosto caiu 0,32% e a inflação em 12 meses recuou para 4,22%, mas o Focus de 14 de setembro ainda projeta 4,90% para o fim de 2026.
4. O que muda na renda fixa
É importante separar carrego de marcação a mercado. Um pós-fixado acompanha as taxas correntes. Prefixados e IPCA+ podem subir ou cair de preço antes do vencimento conforme os juros exigidos pelo mercado mudam.
5. CDB, LCI, LCA e fundos DI: o CDI acompanha a Selic?
O CDI costuma caminhar muito próximo da Selic. Por isso, CDBs, LCIs, LCAs e fundos referenciados ao CDI sentem rapidamente as mudanças na taxa básica.
Mas comparar apenas “% do CDI” é insuficiente. Prazo, liquidez, risco do emissor, cobertura do FGC quando aplicável, tributação e concentração precisam entrar na decisão.
6. O que acontece com Tesouro Prefixado e Tesouro IPCA+
Esses títulos dependem da curva futura, da inflação esperada, do prêmio de risco e do cenário externo, não apenas da Selic anunciada hoje.
Quando as taxas de mercado caem, títulos antigos com taxas maiores tendem a se valorizar. Quando as taxas sobem, ocorre o inverso. É a marcação a mercado.
7. E a poupança?
A fórmula da poupança não muda porque a Selic continua acima de 8,5% ao ano. Nessa faixa, a regra permanece em 0,5% ao mês mais TR para depósitos sujeitos à regra atual.
8. O detalhe que mais importa para o investidor agora
Para um investimento que acompanhasse exatamente 100% da Selic, a diferença entre 14,00% e 13,75% equivale, de forma simplificada, a cerca de R$ 250 brutos por ano para cada R$ 100 mil investidos, antes de imposto e ignorando diferenças de indexação e capitalização.
O efeito inicial no carrego é pequeno. A questão maior é o risco de reinvestimento: se os juros continuarem caindo, aplicações que vencerem mais adiante poderão encontrar taxas menores.
9. O que muda para crédito, financiamento e empresas
Uma Selic menor ajuda, mas o efeito sobre o crédito é gradual. Novas operações reagem à curva de juros e ao custo de captação, mas inadimplência, garantias e prazo continuam relevantes.
Nas empresas, juros altos pressionam capital de giro, custo da dívida e taxa mínima de retorno de projetos. O efeito econômico aparece ao longo de meses.
10. E a Bolsa de Valores?
A relação entre Selic e bolsa não é automática. Juros menores podem reduzir a taxa de desconto usada na avaliação das empresas e diminuir a atratividade relativa da renda fixa. Juros mais altos fazem o inverso.
Mas lucro, crescimento, endividamento, preço pago e setor continuam essenciais. Uma ação não sobe apenas porque a Selic cai, nem cai automaticamente porque a Selic permanece alta.
11. E o dólar?
Juros influenciam o diferencial de retorno entre Brasil e exterior, mas não determinam sozinhos o câmbio. Inflação, juros americanos, commodities, risco global e percepção sobre a economia também pesam.
Por isso, um corte de 0,25 p.p. não implica automaticamente dólar mais caro.
O maior erro agora é interpretar queda da Selic como “fim da renda fixa”
Uma Selic de 13,75% continua muito relevante. À medida que o ciclo avança, porém, manter 100% do patrimônio esperando CDI pode elevar o risco de reinvestimento. A discussão deixa de ser “renda fixa ou bolsa” e passa a ser qual duration, indexador, liquidez e risco de crédito fazem sentido.
12. O que o investidor deveria fazer agora?
A decisão do Copom não deveria provocar uma troca completa de carteira de um dia para o outro.
- Reserva: liquidez e segurança continuam prioritárias.
- Renda fixa: compare pós-fixado, prefixado e inflação por objetivo e prazo.
- Crédito privado: spread maior exige análise de emissor.
- Bolsa e FIIs: use juros como variável de valuation, não como sinal automático.
- Patrimônio: diversifique indexadores, vencimentos e riscos.
Quer revisar sua carteira depois da decisão da Selic?
A Kaza Capital | BTG Pactual pode avaliar sua exposição a CDI, prefixados, inflação, crédito privado e ativos de risco para entender se a carteira continua adequada ao seu horizonte e objetivos.
Fontes utilizadas
- Banco Central — comunicados, atas e calendário do Copom.
- Pesquisa Focus — 14/09/2026: Selic de 13,75% no fim do ano e IPCA de 4,90% em 2026.
- IBGE — IPCA de agosto de 2026: -0,32% no mês e 4,22% em 12 meses.
- Tesouro Nacional — características de títulos públicos e marcação a mercado.
Kaza Capital | BTG Pactual