
O banco iniciou a operação comercial do BTG Pay com maquininha própria, cartão B2B de arranjo fechado, crédito embutido na transação e gestão de recebíveis. A estratégia mira um mercado potencial que o BTG estima em mais de R$ 50 trilhões, somando adquirência, boletos e transferências entre empresas.
Uma empresa compra de outra empresa. O fornecedor quer receber hoje. O comprador gostaria de pagar em 30, 60 ou 90 dias. Hoje, esse intervalo costuma exigir uma combinação de boleto, duplicata, Pix, contrato de crédito, antecipação de recebíveis e conciliação manual.
É justamente esse fluxo que o BTG Pactual quer comprimir em uma única experiência.
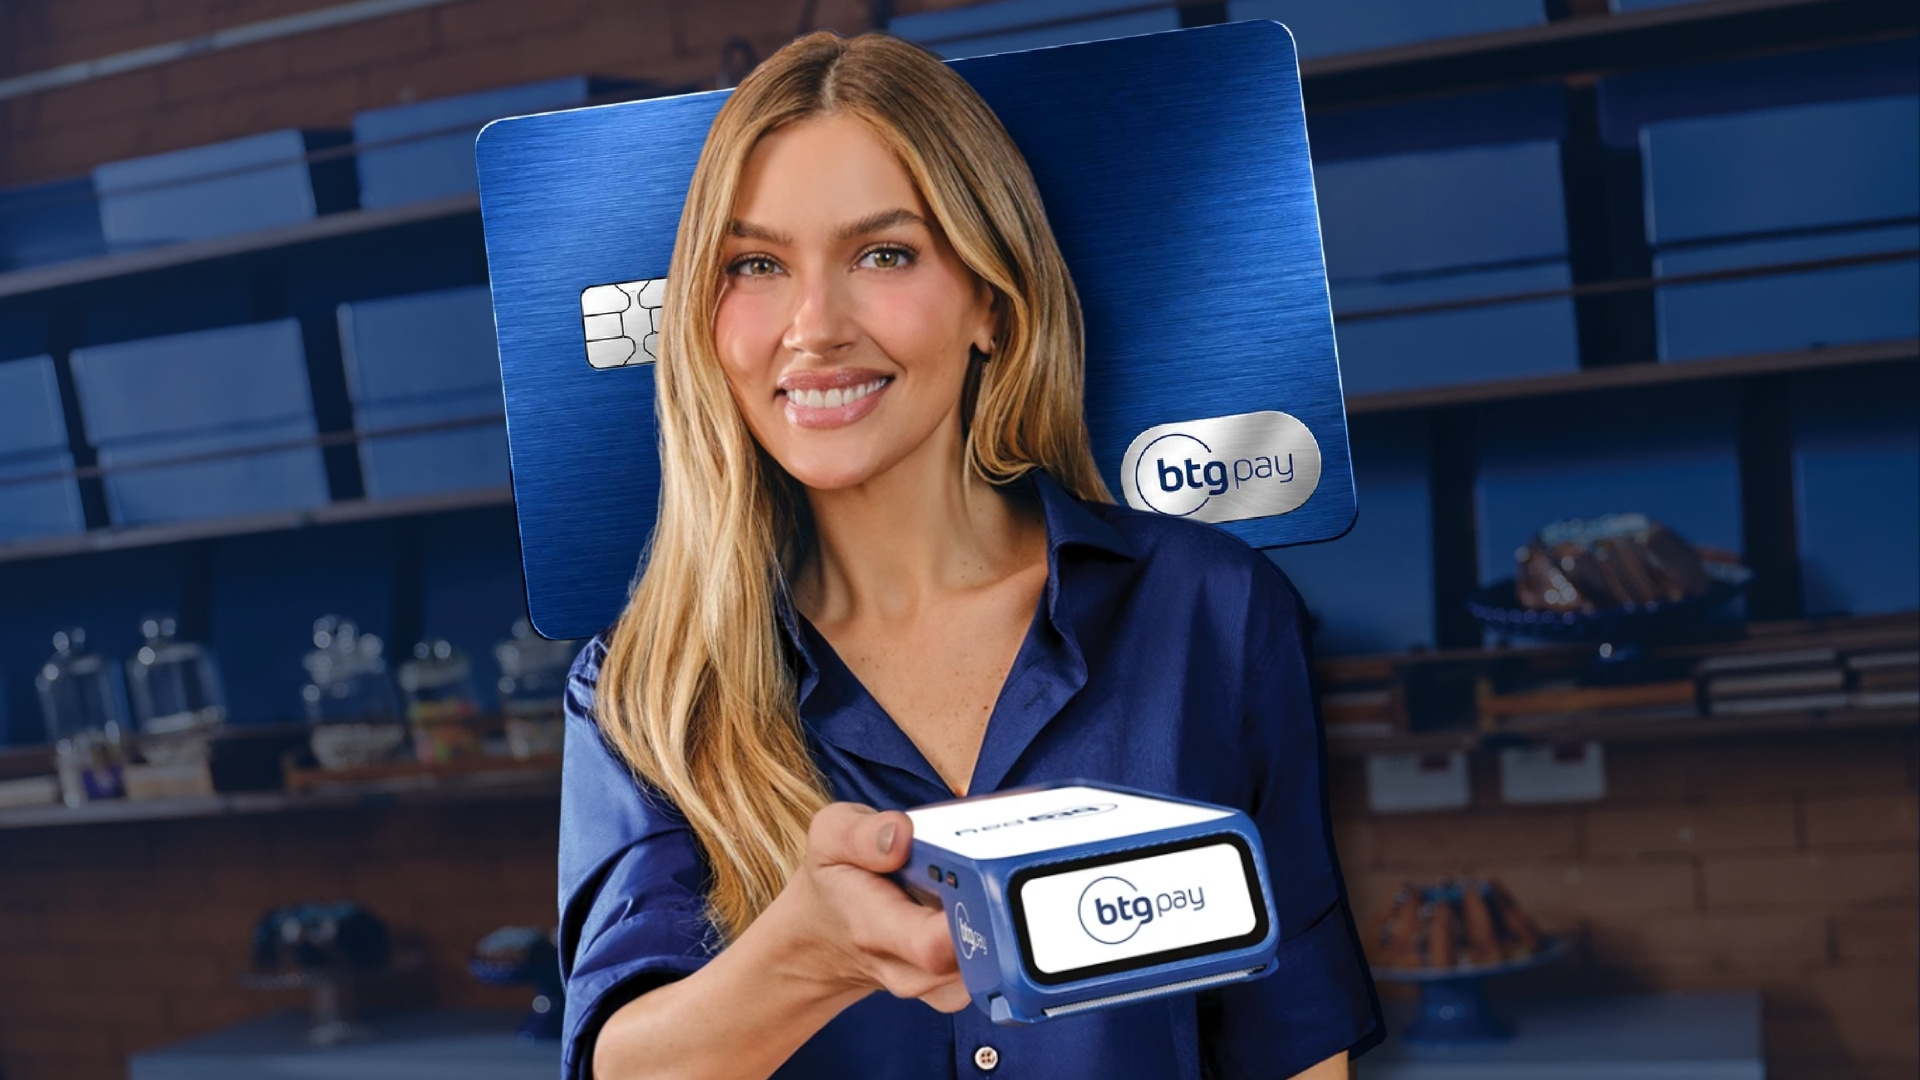
Com o BTG Pay, lançado comercialmente em 11 de setembro, o banco passa a oferecer maquininha própria, link de pagamento, gestão de recebíveis e um cartão B2B com bandeira própria. Na transação entre duas empresas clientes, o fornecedor pode receber à vista enquanto o comprador paga depois, e o crédito acontece dentro do próprio pagamento.
R$ 50 trilhões não são receita do BTG
O número representa a soma de fluxos de pagamentos que, em tese, poderiam migrar parcial ou gradualmente para soluções como o BTG Pay. Não significa que o banco espere capturar todo esse volume, nem que esse valor se converta diretamente em receita.
1. O que exatamente o BTG lançou agora
O BTG Pay não surgiu nesta semana. A construção começou antes.
Em junho de 2025, o BTG anunciou a aquisição da fintech Justa, especializada em adquirência. Em outubro daquele ano, apresentou oficialmente o BTG Pay e iniciou uma implantação gradual, primeiro com link de pagamento e, depois, com maquininha para clientes selecionados.
O passo dado em setembro de 2026 é diferente: a operação comercial foi aberta para a base empresarial elegível, e o ecossistema ganhou um produto-chave, o cartão B2B com arranjo próprio.
A maquininha recebe por Pix, débito e crédito, inclusive parcelado, e envia o fluxo diretamente para a Conta BTG Pactual Empresas. A plataforma organiza vendas, recebíveis, saldos e antecipações no mesmo ambiente.
O equipamento também tem duas telas, uma voltada para o lojista e outra para quem está pagando. É um detalhe de produto, mas revela o desenho mais amplo: o BTG quer controlar não apenas o crédito, mas a experiência operacional do pagamento.
2. O cartão de bandeira própria é a parte mais estratégica
Chamar o produto de “cartão” pode fazer parecer que o BTG criou apenas mais um cartão empresarial. Não é isso que torna o lançamento interessante.
O cartão BTG Pay foi desenhado para transações entre empresas. Neste primeiro momento, ele funciona dentro de um arranjo fechado: comprador e fornecedor precisam estar no ecossistema do BTG, e a transação utiliza a infraestrutura do próprio BTG Pay.
Esse desenho permite que as condições de pagamento sejam negociadas dentro da própria operação.
Como o cartão B2B muda o fluxo
Em vez de negociar prazo comercial, emitir boleto, ceder o recebível e contratar crédito em etapas separadas, parte do financiamento acontece no próprio ato do pagamento.
Segundo executivos do banco, os limites podem variar de cerca de R$ 10 mil para empresas menores a valores muito maiores em companhias de grande porte, sempre sujeitos à análise de risco.
As taxas e os prazos também são definidos conforme análise de crédito. O BTG afirma que a ideia é que o custo se aproxime mais de uma operação tradicional de crédito do que das taxas normalmente associadas ao cartão rotativo.
3. Por que criar uma bandeira própria em vez de usar apenas Visa ou Mastercard?
Uma bandeira aberta é desenhada para funcionar em uma rede enorme de emissores, credenciadores e estabelecimentos. Isso gera alcance, mas exige regras padronizadas.
O BTG quer fazer algo diferente no B2B: permitir que prazo, crédito e liquidação sejam moldados para a relação entre comprador e fornecedor.
No arranjo fechado, o banco controla as pontas relevantes da transação. Isso facilita integrar limite de crédito, data de recebimento do fornecedor, conciliação, antecipação de recebíveis e dados financeiros dentro da Conta PJ.
Essa flexibilidade tem um limite regulatório importante. O Banco Central estabelece que arranjos que deixam de se enquadrar nos critérios de baixo volume precisam pedir autorização. Entre os gatilhos estão R$ 20 bilhões em transações ou 100 milhões de transações acumuladas em doze meses.
O paradoxo da bandeira própria
Quanto mais o BTG Pay crescer, maior será a pressão para ampliar interoperabilidade e cumprir exigências de um arranjo regulado em escala. O desenho fechado dá flexibilidade no início; o sucesso pode exigir uma infraestrutura progressivamente mais aberta.
4. A maquininha é importante, mas não é a principal fonte de vantagem
O mercado brasileiro de maquininhas é competitivo. Preço, antecipação, prazo de recebimento e atendimento já são disputados há anos por adquirentes bancárias e fintechs.
Entrar apenas com um novo POS dificilmente seria, sozinho, um movimento transformador para um banco do porte do BTG. O diferencial potencial está na integração.
A plataforma oficial do banco informa que o BTG Pay já conecta maquininha, link de pagamento, ordens de compra e venda, antecipação e conciliação à Conta PJ.
Na prática, quanto mais atividades financeiras de uma empresa passam pelo mesmo ambiente, maior tende a ser a profundidade do relacionamento comercial com o banco.
5. Por que pagamentos são tão estratégicos para um banco
Uma maquininha gera receita de adquirência. Mas esse é apenas o primeiro nível da estratégia.
Pagamentos mostram, em frequência quase diária, como uma empresa vende, recebe, sazonaliza faturamento, paga fornecedores e usa capital de giro.
Esses dados podem melhorar a capacidade de entender risco de crédito e oferecer produtos financeiros mais aderentes, desde que usados dentro das regras aplicáveis de privacidade, sigilo e governança.
Além disso, quando o fluxo de recebimentos cai diretamente na conta do banco, a Conta PJ deixa de ser uma conta secundária e ganha chance de se tornar a conta operacional principal da empresa.
6. O mercado de R$ 50 trilhões: onde o BTG está olhando
O tamanho divulgado pelo banco chama atenção: mais de R$ 50 trilhões em transações potencialmente endereçáveis. Mas a composição explica por que o número é tão grande.
O maior mercado, portanto, não é a maquininha de varejo. É o enorme volume de dinheiro que empresas movimentam entre si todos os anos.
O BTG está apostando que uma fração desses fluxos pode migrar para um produto que resolva pagamento, crédito e conciliação ao mesmo tempo.
7. O que muda para uma empresa na prática
Considere um fornecedor que vende R$ 500 mil para outra empresa.
No modelo tradicional, ele pode emitir um boleto com prazo de 60 dias. Se precisar do dinheiro imediatamente, busca uma antecipação ou desconto do recebível. O comprador, por sua vez, administra a obrigação em outro sistema.
Com a lógica proposta pelo BTG Pay, o pagamento pode concentrar essas etapas: o fornecedor recebe conforme a condição contratada, o comprador ganha prazo e o banco carrega o crédito até o vencimento.
Isso não elimina análise de risco. Pelo contrário: o modelo depende dela. O banco só consegue antecipar recursos se estiver confortável com a capacidade de pagamento do comprador e com a estrutura da operação.
É por isso que a bandeira própria pode ser mais valiosa para o BTG do que simplesmente emitir um cartão convencional: o produto é também um canal de originação de crédito corporativo.
8. Split payment e reforma tributária: uma segunda avenida possível
A plataforma também incorpora tecnologia de split payment, mecanismo capaz de dividir automaticamente um pagamento entre diferentes destinatários.
Esse recurso já é útil em marketplaces, redes de franquias e operações com múltiplos recebedores.
Há ainda uma conexão futura com a reforma tributária. O novo sistema brasileiro prevê mecanismos em que tributos podem ser separados no momento da liquidação financeira. Executivos do BTG indicaram que a infraestrutura foi desenhada para acompanhar essa evolução.
Isso não significa que toda transação no BTG Pay já faça o recolhimento tributário automático. Significa que o banco está construindo a plataforma num momento em que pagamento e apuração fiscal tendem a ficar mais integrados.
9. Onde está o risco da estratégia
A tese parece atraente, mas execução é difícil.
Adoção
Para o cartão B2B ganhar escala, compradores e fornecedores precisam aderir ao ecossistema.
Crédito
Transformar pagamentos em financiamento aumenta a importância de underwriting e controle de inadimplência.
Concorrência
Adquirência já tem concorrentes eficientes, escala relevante e pressão de preço.
Regulação
O crescimento da bandeira pode exigir abertura e supervisão mais ampla do arranjo.
A principal pergunta para acompanhar não é quantas maquininhas o BTG distribuirá nos primeiros meses. É quanto do fluxo financeiro das empresas o banco conseguirá trazer para dentro de sua plataforma.
O produto não é a maquininha. O produto é a relação financeira completa da empresa
O BTG está entrando em pagamentos porque pagamentos são o ponto em que receita, capital de giro, crédito, dados e relacionamento bancário se encontram.
1. A maquininha aumenta frequência de contato
Crédito corporativo pode ser episódico. Pagamentos acontecem todos os dias. Entrar no fluxo transacional aumenta a presença do banco na rotina do cliente.
2. A bandeira própria transforma pagamento em originação de crédito
Se comprador ganha prazo e fornecedor recebe antes, a transação gera naturalmente uma necessidade de financiamento que pode ficar dentro do BTG.
3. O R$ 50 trilhões mede ambição, não market share
A cifra soma meios de pagamento muito diferentes. O sucesso deve ser medido pela parcela que realmente migra para a plataforma, pela rentabilidade do crédito e pela retenção dos clientes, não pelo tamanho teórico do mercado.
4. A estratégia aproxima o BTG de um banco operacional completo
Um banco conhecido por investimentos, mercado de capitais e crédito passa a disputar também o fluxo financeiro cotidiano de pequenas, médias e grandes empresas.
10. O que investidores deveriam acompanhar agora
Para avaliar se o BTG Pay será apenas uma nova linha de produtos ou uma frente relevante do banco, alguns indicadores são mais importantes do que o lançamento em si:
- volume processado: quanto dinheiro passa efetivamente pelo BTG Pay;
- número de empresas ativas: não apenas contas abertas, mas clientes que usam a plataforma no dia a dia;
- originação de crédito: quanto do pagamento B2B vira financiamento rentável para o banco;
- qualidade do crédito: inadimplência e perdas precisam acompanhar o crescimento;
- receita por cliente: pagamentos conseguem aumentar o uso de conta, crédito, cash management e outros serviços?
- evolução regulatória da bandeira: alcançar os gatilhos do Banco Central seria um sinal objetivo de escala.
11. O movimento é maior que uma nova maquininha
O BTG Pactual começou como uma casa profundamente associada a investment banking e mercados de capitais. Nos últimos anos, avançou em wealth, varejo digital, conta empresarial e crédito para companhias.
O BTG Pay adiciona uma peça diferente: o fluxo transacional diário.
Se a estratégia funcionar, o banco não estará apenas financiando empresas depois que elas precisam de dinheiro. Estará presente no momento em que vendem, recebem, pagam e decidem quanto prazo precisam.
É justamente por isso que a bandeira própria merece mais atenção que a maquininha.
Grandes mudanças em bancos raramente começam em uma única linha de receita
Para o investidor, entender estratégia significa observar como novos produtos alteram relacionamento, crédito, recorrência e capacidade de gerar retorno ao longo do tempo, não apenas a manchete do lançamento.
Fontes utilizadas
- BTG Pactual Empresas — páginas oficiais do BTG Pay e Maquininha BTG Pay: funcionalidades, integração com Conta PJ, formas de pagamento, antecipação e conciliação.
- Banco Central do Brasil — Resolução BCB nº 150/2021, com redação vigente, e FAQs sobre critérios de autorização de arranjos de pagamento.
- Exame — cobertura do lançamento comercial do BTG Pay em 11/09/2026, incluindo funcionamento do cartão B2B, crédito embutido, mercado potencial e integração tecnológica.
- UOL Economia — detalhes do arranjo fechado, condições de crédito e composição do mercado potencial de R$ 50 trilhões apresentada pelo BTG.
- Reuters — lançamento inicial do BTG Pay em outubro de 2025 e entrada do banco no mercado de adquirência.
- Exame — aquisição da fintech Justa pelo BTG Pactual em junho de 2025 e estratégia de construção da vertical de pagamentos.
Kaza Capital
Movimentos estratégicos em instituições financeiras devem ser analisados pelo impacto potencial sobre relacionamento com clientes, geração de receita, risco de crédito, regulação e retorno sobre o capital, e não apenas pelo anúncio de um novo produto.
Fontes: BTG Pactual Empresas, Banco Central, Exame, UOL e Reuters | Editorial Kaza Capital · Setembro 2026